
Mois : juin 2023
Dernières actualités immobilières – juin 2023
Le mois de juin 2023 est marqué par une actualité très riche au niveau de l’immobilier, notamment avec l’évolution des taux du crédit immobilier, le prêt à taux zéro, la probable relance de la construction, et le problème de la rénovation énergétique. Voici en quelques lignes ce qu’il faut retenir des annonces d’Élisabeth Borne pour contrer la crise du logement avec notamment un plan d’action très attendu par les acteurs de la filière du logement. De plus, l’autorité de la concurrence s’en prend aux frais d’agence, qu’elle considère comme trop élevés, et comme un frein à l’accession à la propriété.
Comment favoriser l’accès à la propriété
Actuellement nous sommes face à une crise multifactorielle qui touche aussi bien l’offre que la demande et la location, la vente mais aussi la construction.
Le parc privé et public ne dispose pas assez de logements en location. Cette année, 170 000 nouveaux ménages ont fait une demande de logement social, à titre d’exemple. on construit trop peu de nouveaux bâtiments. et la demande est donc supérieure à l’offre …
Depuis des mois, les professionnels de l’immobilier implorent le gouvernement de passer à l’action.
Pour répondre efficacement à la crise du logement, et “favoriser l’accès à un logement pour tous les français” , voici la liste des décisions prises :
- Favoriser l’accession à la propriété et à la location
- Soutenir la production et la rénovation de logements sociaux
- Relancer la construction
- Accélérer la rénovation énergétique du parc privé.
Pour relancer la construction neuve aujourd’hui en plein marasme, la Caisse des Dépôts et Consignations va aussi racheter 47 000 logements qui n’ont pas été vendus ! La crise que nous traversons actuellement est d’une telle ampleur qu’elle nécessite sans tarder des solutions d’urgence pour éviter une crise sociale car 2,42 millions de ménages sont dans l’attente d’un logement social et plus de 300 000 personnes sont sans domicile fixe !
L’accès au crédit immobilier demeure un obstacle
 Les témoignages du terrain ont été nombreux sur les blocages qu’a engendré le relèvement trop tardif des taux d’usure par rapport aux hausses de taux de la BCE. Cela a amplifié le recul des transactions et est venu aggraver l’impact de l’explosion des taux.
Côté crédit bancaire, le gouvernement n’envisage aucun assouplissement des conditions d’octroi des prêts. Les règles du HCSF (Haut Conseil de Stabilité Financière) ne bougent pas non plus et le taux d’endettement reste bloqué à 35% des revenus nets, quel que soit le niveau de ressources du foyer emprunteur. Une aberration, quand on sait que le reste à vivre d’un ménage à l’aise financièrement, a bien évidemment une tout autre amplitude que celui d’un foyer au Smic, à taux d’effort équivalent.
La durée maximale de remboursement est donc maintenue à 25 ans, sauf exception pour une acquisition dans le neuf (VEFA) ou dans l’ancien avec travaux d’envergure où elle peut, à ce moment là, aller jusqu’à 27 ans.
Le seul changement concerne le taux d’usure. Sa révision mensuelle depuis le 1er février 2023 a pour but que ce fameux taux ne devienne pas un blocage. Il y a quelques semaines, les banques s’étaient dites prêtes à assouplir les critères d’octroi des demandes de prêt afin de faciliter l’accès à l’emprunt. Rappelons que la demande de crédit a chuté de plus de 40% depuis 1 an….et c’est pas fini !
Prolongement du PTZ et fin du Pinel
- Le PTZ ou Prêt à Taux Zéro, constitue un soutien pour les ménages accédants de leur résidence principale, notamment pour les primo accédants et notamment les jeunes actifs. Ce dispositif sera prolongé jusqu’en 2027, alors qu’il devait prendre fin en décembre 2024, mais il sera recentré sur les logements neufs en collectif dans les zones dites tendues et ailleurs dans les zones détendues sous conditions de rénovation énergétique.
- Côté locatif, le Pinel sera abrogé fin 2024, car jugé inefficace et trop coûteux pour les finances publiques. Le gouvernement va mettre l’accent sur le logement locatif intermédiaire, c’est-à-dire le logement proposé à loyers modérés, sans pour autant être social.
Accélération de la rénovation énergétique des logements
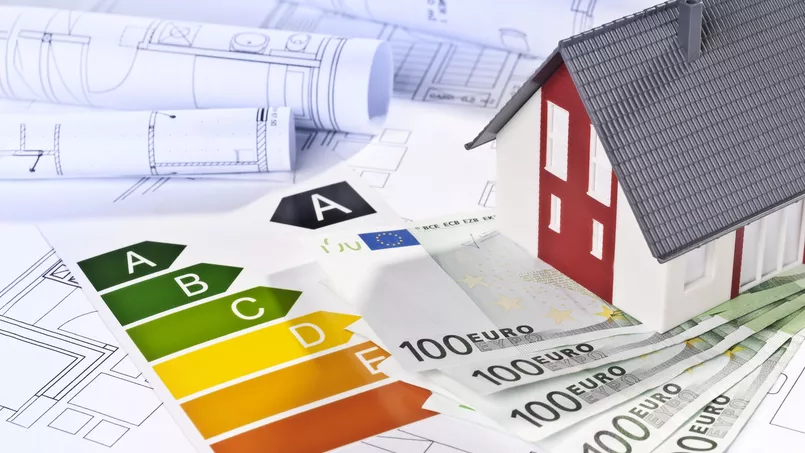
La rénovation énergétique est un impératif pour notre transition écologique et pour améliorer notre qualité de vie, avec des factures allégées…
- Simplification de Ma Prim’Renov et augmentation des crédits pour une rénovation globale. L’objectif du gouvernement est d’atteindre 200 000 logements rénovés d’ici fin 2024.
- Augmentation du nombre de “Mon accompagnateur Rénov”. L’objectif est de passer de 2000 à 5000 en 2024 sur tout le territoire national, et les guichets France Rénov’ passeront de 150 à 450.
- Solutions complémentaires de financement pour inciter à rénover le logement, notamment en facilitant l’accès au Prêt Avance Rénovation.
- Soutien aux plus modestes avec un parcours aux aides simplifiées et avec un reste à charge réduit.
En quelques lignes, peu de mesures incitant les professionnels de l’immobilier à sortir de cette nouvelle crise, et des constructeurs qui risquent d’être encore pénalisés par l’augmentation du coût à la construction, et par des crédits peu octroyés aux acheteurs potentiels. Un besoin, un conseil, une envie d’acheter à Paris, en Ile de France ou en province, contactez notre équipe de chasseurs immobiliers homelike home, et laissez vous tenter.
Une hausse importante des ventes des logements classés F et G
Une hausse importante des ventes des logements classés F ou G ?
La première conséquence de la loi Energie Climat sur le marché immobilier a été une augmentation très significative des mises sur le marché des biens classés F ou G.
17 % des logements en France sont considérés comme des passoires thermiques ce qui représente près de 2 millions de logements dont le DPE est classé F ou G.
Avec la nouvelle méthode de calcul entrée en vigueur en juillet 2021, le nombre de biens classés passoires thermiques a augmenté de +8%. La part des logements classés F ou G culmine à Paris où elle passe de 15,9% à 30,2% des ventes de 2021 à 2022.
Si l’on se réfère aux données du groupe Se Loger, en 2022, 31 % des propriétaires de résidences principales ont décidé de vendre leur bien en raison d’un mauvais DPE. Ils étaient 39 % du côté des propriétaires d’un bien en location et 50 % pour les propriétaires de résidences secondaires.
La part de logements vendus avec une étiquette G en Ile-de-France a fortement progressé entre 2021 et 2022, tant pour les appartements, avec une augmentation de + 2,7% en 2021 à +7,9% en 2022, que pour les maisons, avec une augmentation de +3,6% en 2021 à +8,5% en 2022.
C’est également le cas pour les biens classés en F, dont la part augmente de +7,5% en 2021 à +11,8% en 2022 pour les appartements et de +10,3% en 2021 à +12,5% en 2022 pour les maisons.
A Paris le phénomène est encore plus fort et entre 2021 et 2022, le nombre d’annonces concernant des passoires thermiques a été multiplié par 4, selon le site d’annonces immobilières Se Loger. En revanche, à Paris, la part des ventes d’appartements étiquetés « D » a reculé de 42,3% du total en 2021 à 33,9% en 2022 !
A contrario, à Marseille, le nombre de passoires thermiques représente uniquement 4% du nombre des biens en vente.
Les prix des passoires thermiques tirés vers le bas
Plusieurs éléments entrent en ligne de compte et expliquent cette baisse de prix :
- L’afflux de biens sur le marché tire naturellement le prix du bien vers le bas.
- Les acquéreurs intègrent dans leur prix d’achat qu’ils vont avoir des travaux à engager (isolation, chauffage, production d’eau chaude, ventilation, …) pour pouvoir améliorer le DPE de leur bien et pouvoir le louer, ou même pour réduire les consommations énergétiques de leur bien.
- Les acquéreurs ont compris que les vendeurs de passoires énergétiques ne sont pas dans une situation très confortable pour négocier le prix de leur bien et dans le contexte actuel de baisse générale des prix immobiliers, ils sont en position de force.
Tout ceci se traduit par une décote sur le prix de vente affiché qui est estimée par le site Se Loger à -3,9%. Cet impact défavorable d’un mauvais DPE est d’ailleurs beaucoup plus élevé en province qu’à Paris.
Par ailleurs ces 18 derniers mois, les prix des biens ayant un mauvais DPE ont cru moitié moins vite que ceux des biens ayant un DPE, A, B, C, D ou E.
Un mauvais DPE est donc un réel frein à la vente puisqu’en 2022, 50% des acquéreurs n’ont visité que des biens ayant un bon DPE. Ils considèrent même qu’un mauvais DPE devient un vrai élément de négociation.
C’est la raison pour laquelle, alors que la négociation moyenne sur un bien dont le DPE est correct est de -3,7%, elle est de -5,6% sur les biens classés en F ou en G.
En tout cas, selon une étude Opinionway, 79% des vendeurs d’une résidence principale et 57% de ceux qui cèdent un investissement locatif disent être prêts à baisser leur prix en cas de mauvais DPE. De plus, 40% des futurs acheteurs considèrent un mauvais DPE comme un levier de négociation sérieux.
L’augmentation de la proportion de « passoires thermiques » dans les ventes de logements anciens est nettement plus marquée à Paris et en Petite Couronne qu’en Grande Couronne, sans doute parce que les logements énergivores y sont plus nombreux, compte tenu de l’ancienneté du parc immobilier parisien et de sa composition, notamment avec de nombreux petits logements.
L’immobilier en baisse au 1er trimestre 2023 selon les chiffres des notaires
La baisse de l’immobilier se poursuit en 2023, aussi bien en volume qu’en valeur, d’après les derniers chiffres publiés par la Chambre des Notaires. Ainsi, les volumes de ventes de logements anciens en Ile de France baisse de -22% au 1er trimestre 2023 par rapport au 1er trimestre 2022, après un repli de -6 % au 3ème trimestre 2022 et de – 11% au 4ème trimestre 2022.
Pour la plupart des marchés, les acheteurs ont des difficultés à concrétiser un achat immobilier. On devrait donc assister à une baisse annuelle des prix, désormais proche de -5% pour les appartements et de -3% pour les maisons, à l’horizon de cet été, en juillet 2023.
Une baisse du volume des ventes
Paris ne résiste plus : avec seulement 8 000 appartements anciens vendus au 1er trimestre 2023, l’activité recule de – 18% en un an. Les volumes de ventes de logements anciens ont baissé de -22% au 1er trimestre 2023 par rapport au 1er trimestre 2022, soit une perte de 9 400 ventes, uniquement en Ile-de-France.
Le recul de l’activité constaté du 1er trimestre 2022 au 1er trimestre 2023 affecte tous les segments de marchés sans exception. Paris, qui a connu une activité exceptionnelle en 2022, est désormais en baisse de -18% au 1er trimestre 2023, avec seulement 8 000 ventes enregistrées.
Entre le 1er trimestre 2022 et le 1er trimestre 2023, le volume des ventes d’appartements anciens diminuent de -21% en Petite Couronne, et -22% en Grande Couronne.
Le marché de la maison est plus impacté que celui de l’appartement avec une chute des volumes de ventes de -14% sur les 12 derniers mois et une baisse de -25% entre le trimestre 2022 et 2023, avec 3100 ventes de maisons en moins ! Marché, rappelons le, extrêmement dynamique depuis la crise sanitaire, qui est à l’heure actuelle le plus affecté par la baisse de l’activité.
Vers une baisse des prix
La baisse des volumes de ventes impacte désormais les prix.
A l’exception de la Capitale, qui a constitué un cas à part avec une érosion des prix commencée depuis l’automne 2020, les prix commencent à se replier partout en France.
Au 1er trimestre 2023, les prix au m² varient de 7 870 € dans le 19ème arrondissement, à 16 810 € dans le 7ème et 4ème arrondissement, vers Notre Dame. Ainsi, les écarts se creusent entre les arrondissements les moins chers et les plus chers de Paris ! 12 arrondissements affichent une baisse des prix tandis que les plus onéreux enregistrent encore des augmentations entre +2% et +4% , tels que Paris centre, le 6ème et le 7ème arrondissements notamment. Les arrondissements les plus touchés par la baisse des prix sont situés en périphérie de Paris.
Au 1er trimestre 2023, les prix commencent à reculer pour les appartements en Ile-de-France avec -1,4% de baisse en un an en Petite Couronne. Ils stagnent avec une hausse annuelle de +1% en Grande Couronne, tant pour les appartements que pour les maisons. Les variations annuelles sont du même ordre pour les maisons en Petite Couronne (+0,6%).
A Paris, le prix moyen/m2 est actuellement de 10310 €, soit une baisse de -2% en 1 an.
En Ile de France, le prix moyen/m2 est de 6 640 € avec une baisse de -1,2% en 1 an, ce qui n’était pas arrivé depuis 2015. Cependant, pas de quoi renverser le marché immobilier, qui, rappelons le, a connu des augmentations de prix à 2 chiffres dans certaines villes de province !
Les indicateurs avancés sur les avant-contrats indiquent que les baisses annuelles de prix se généraliseraient à l’ensemble des marchés de l’Ile-de-France à l’horizon du mois de juillet 2023. Le rythme annuel de baisse devrait s’accélérer , avec une baisse estimée à -4,8% pour les appartements et à -3,2% pour les maisons, en juillet 2023. Comme pour les appartements, les prix des maisons devraient continuer à baisser dans les prochains mois et la baisse annuelle des prix pourrait atteindre -3% de juillet 2022 à juillet 2023.
Avec des prix élevés, la hausse des taux d’intérêt et la baisse de la solvabilité des ménages, la maison en Ile de France devient difficilement accessible.
La baisse des prix des appartements, amorcée en septembre 2022, devrait s’accentuer dans les prochains mois. Les prix pourraient baisser de -5% en un an en juillet 2023 et approcher les 10 000 € le m² !
Quand les banques vont-elles prêter à nouveau ?
Le marché immobilier reste pénalisé par les difficultés toujours croissantes d’accès au crédit et par des hausses de taux qui se poursuivent, toujours à un rythme rapide.
Le marché et la demande des ménages restent bridés par des conditions financières qui continuent de se durcir. Les taux d’intérêt des crédits à l’habitat ont continué d’augmenter à un rythme soutenu pendant les premiers mois de l’année 2023. Les notaires observent toujours de nombreux refus de prêts, y compris pour des dossiers paraissant solides, ainsi que des exigences accrues en termes d’apport personnel et de « reste à vivre ».
Parallèlement la situation économique, sociale et internationale reste très difficile et elle pèse sur le moral des ménages.
La baisse des prix qui s’est amorcée semble être devenue la seule variable d’ajustement permettant de limiter la baisse de la solvabilité des ménages qui se prolonge.
Si l’immobilier reste encore et toujours une valeur refuge, il est devenu très préoccupant de voir se figer progressivement l’ensemble de la chaîne du logement et de ses marchés aussi bien pour le neuf, l’ancien et surtout pour les investissements en locatif, dont la fluidité est indispensable pour permettre de loger les ménages franciliens. Un conseil, un besoin, faites appel à notre équipe de chasse immobilière Homelike Home, qui saura vous guider dans votre futur achat.